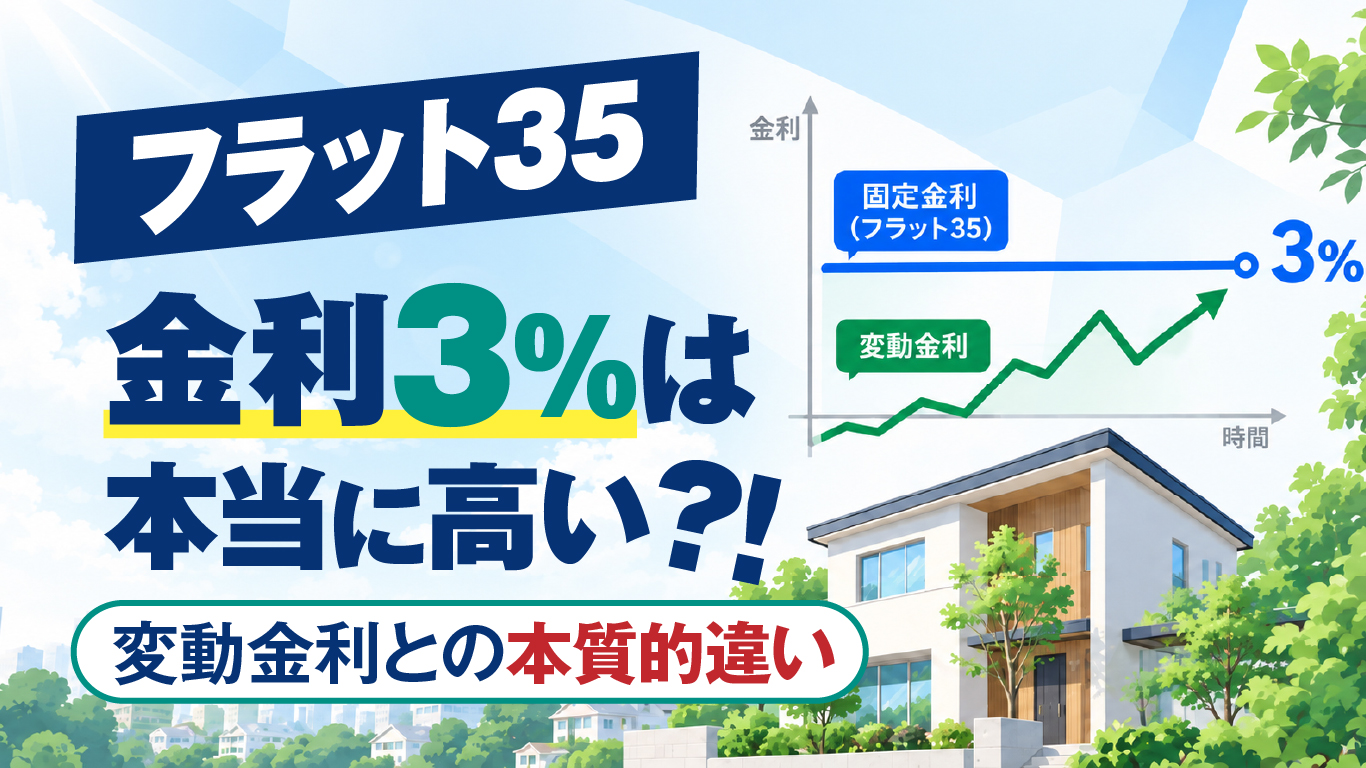
住宅ローンを選ぶ際、「変動金利は1%台なのに、【フラット35】は3%台。これだけ差があるなら変動金利のほうが得では?」と感じる方は多いでしょう。確かに、現在の金利や毎月返済額だけを比べれば変動金利が有利です。しかし、住宅ローンの返済は35年、場合によっては40年、50年と続きます。現在の金利だけで判断すると、長期返済に潜む金利変動リスクを見落としやすくなります。
2019年にも固定金利は「高く」見えていた
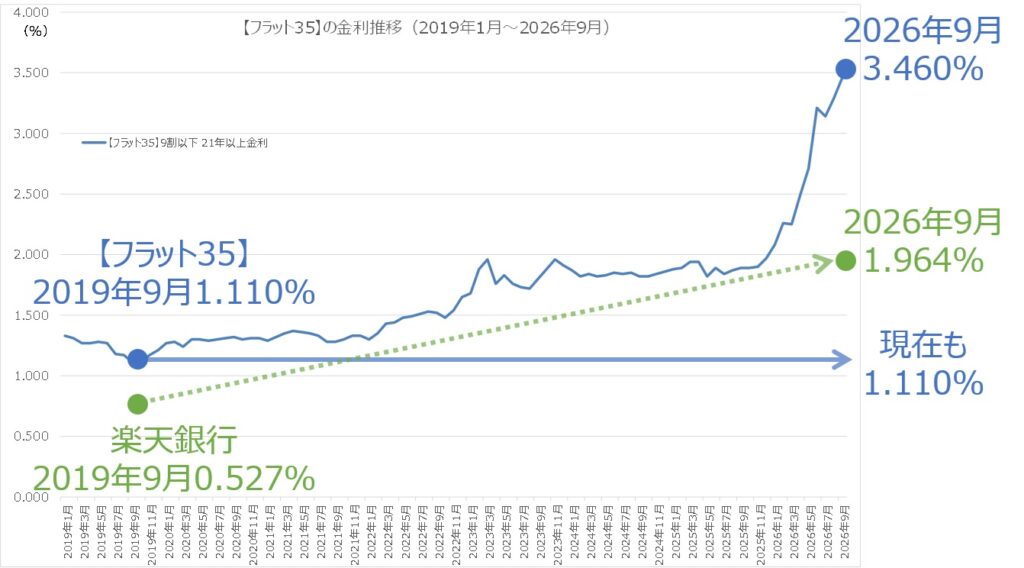
2019年9月、楽天銀行の変動金利は年0.527%、【フラット35】は年1.110%でした。当時も固定金利は変動金利のおよそ2倍です。「わざわざ高い固定金利を選ばなくても良い」と感じた方も多かったでしょう。
ところが、2026年9月には楽天銀行の変動金利が年1.964%(基準金利2.614%-金利引下0.65%)まで上昇しました。しかし2019年9月に年1.110%の【フラット35】を借りた方は、借入時に完済までの金利が確定するため、現在も金利は1.110%のままです。変動金利は低い金利で始めやすい反面、将来の金利は未確定です。固定金利は当初の負担が大きくても、返済期間中の金利が確定するため、将来の金利上昇リスクを借入時点で切り離せます。
【フラット35】の金利3%台は本当に高いのか
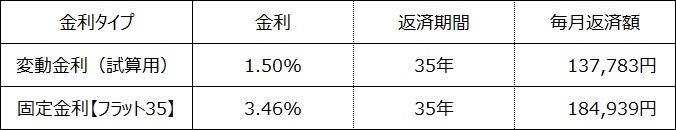
2026年9月の【フラット35】は、返済期間21年以上35年以下、融資率9割以下の場合、最頻金利が年3.46%です。例えば4,500万円を35年、元利均等返済で借りる場合、比較用として変動金利を年1.50%と仮定すると、毎月返済額は約137,783円で、【フラット35】では184,939円となり、毎月約47,156円の差が生じるため、これだけを見ると、【フラット35】は確かに高く見えます。しかし【フラット35】の資金調達の仕組みから見ると、少し違った姿が見えてきます。
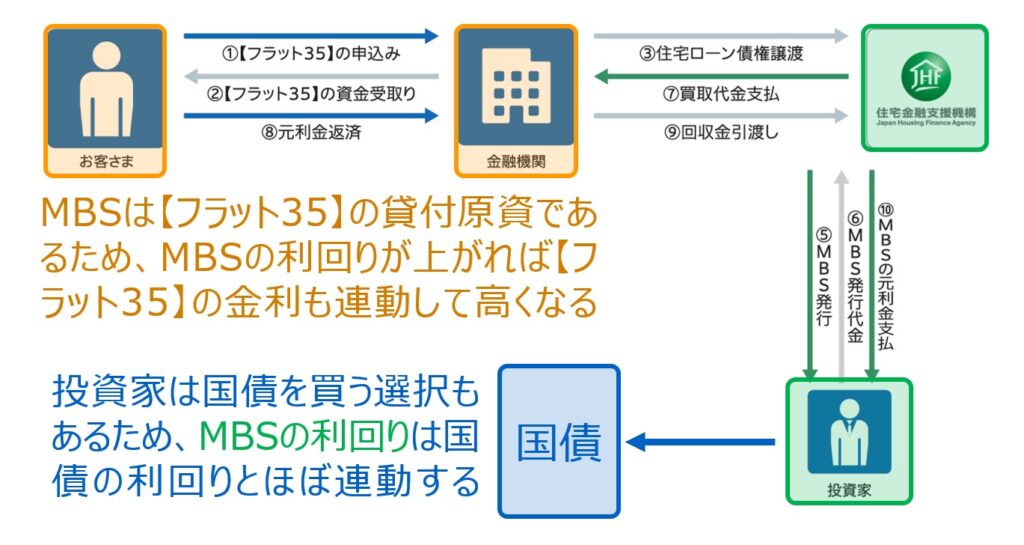
【フラット35】の資金調達の仕組みは、住宅金融支援機構が金融市場から長期の資金を調達する仕組みで、金融機関が融資した住宅ローン債権を住宅金融支援機構が買い取り、その債権を裏付けとしてMBS(資産担保証券)を発行し、投資家から長期資金を調達しています。投資家は国債など他の債券と比較しながら投資先を選ぶため、MBSの表面利率も10年国債利回りをはじめとする市場金利の影響を受けます。そのため、MBSの表面利率が上昇すれば、【フラット35】の金利にも上昇圧力がかかります。
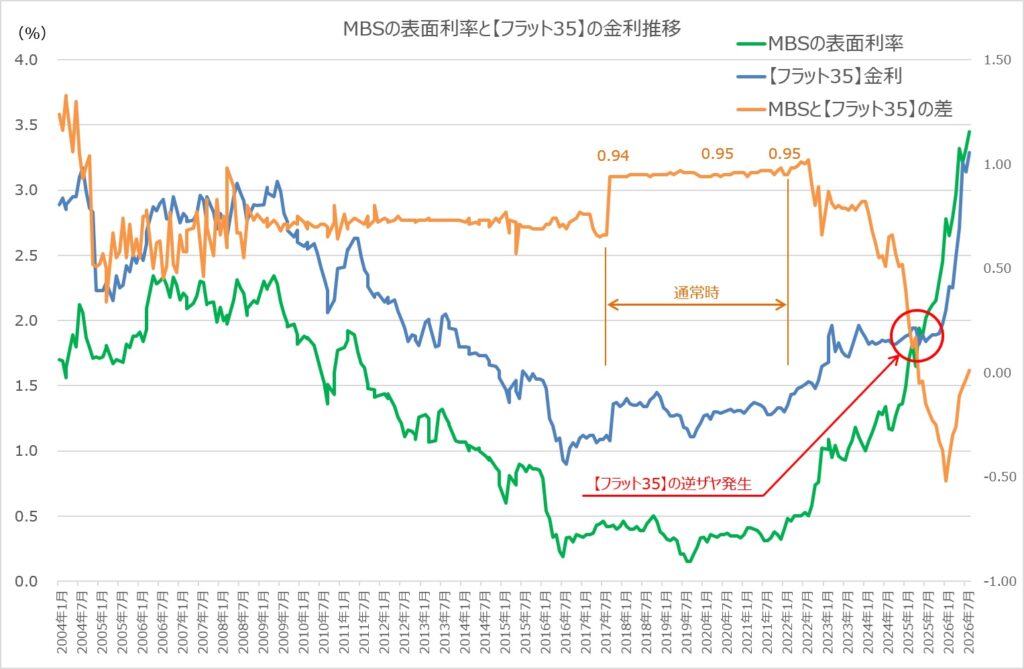
過去の推移を見ると、【フラット35】の金利はMBSの表面利率より概ね1%程度高い水準で推移していました。ところが、2025年5月以降はMBSの表面利率が【フラット35】の貸出金利を上回る逆転現象(逆ザヤ)も発生しています。2026年8月のMBS表面利率は年3.45%であり、過去の「MBSの表面利率+1%程度」という関係に当てはめれば、現在の【フラット35】は4%台でも不思議ではない水準です。変動金利と比べれば高く見える現在の【フラット35】も、市場から長期資金を調達するコストとの関係では、むしろ低い水準に抑えられていると見る余地があります。
固定金利は「上がってから」では間に合わない
「変動金利が上がったら固定金利へ切り替えれば良い」と考える方もいます。しかし、固定金利は長期金利の影響を強く受け、一般的には変動金利より先に上昇します。実際に2017年以降、【フラット35】の金利が1.557%(2026年9月の楽天銀行による住宅ローン変動金利の新規貸付金利)を超えたのは2022年12月でした。これを見ても変動金利より先に固定金利が上昇しているのが分かります。つまり、変動金利の上昇を確認した時点で、固定金利はすでに相当高くなっている可能性があります。
固定金利と変動金利の差は、単なる「余分な利息」ではありません。その差額を支払う代わりに将来の返済額を確定できる、いわば金利上昇から家計を守るための保険料ともいえます。
「全額固定」か「全額変動」だけではない
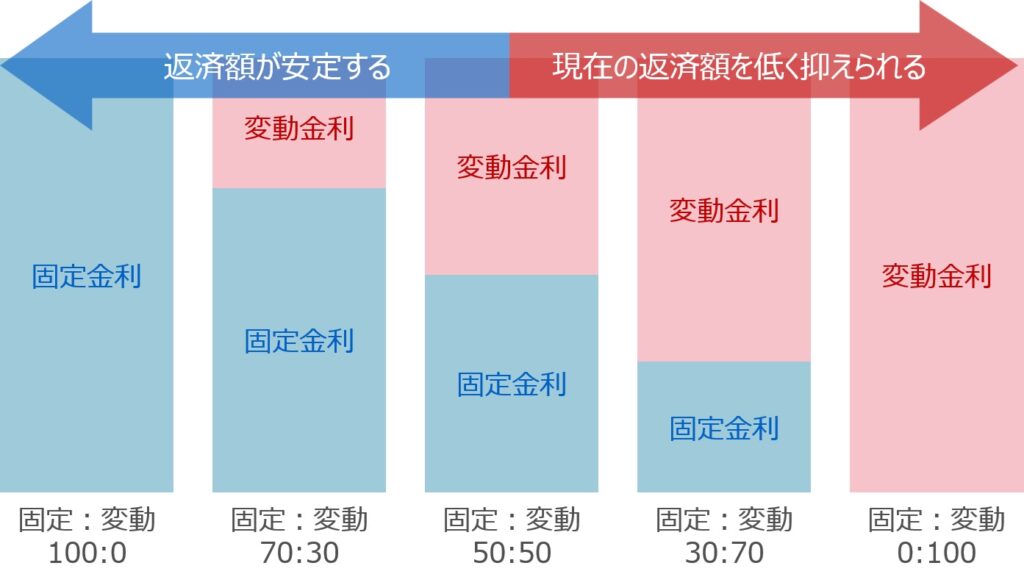
とはいえ、全額を固定金利にすると毎月返済額が高いと感じる方もいるでしょう。住宅ローンは必ずしも全額固定か全額変動の二者択一ではありません。金融機関によっては、一部を固定金利、残りを変動金利とする「ミックスローン」も利用できます。
例えば4,000万円のうち2,000万円を固定、2,000万円を変動にすれば、全額固定より現在の返済額を抑えながら、全額変動より金利上昇の影響を小さくできます。ただし「半分ずつなら安心」と単純に決めるのではありません。借入額のうち、いくらまでなら金利上昇リスクを家計で引き受けられるのかを基準に考えます。教育費や老後資金まで含めてシミュレーションし、家計の余力が大きければ変動部分を増やし、余力が小さければ固定部分を増やすという考え方もできます。
固定金利の本質は「高い・安い」ではない
2019年9月、年1.110%だった【フラット35】も、当時は「高い」と見えました。しかし、その金利を選んだ方は現在も同じ金利で返済しています。さらに現在の【フラット35】は3%台ですが、MBSとの関係から見ると、市場環境に対して必ずしも高い金利とはいえません。
固定金利を選べば将来の金利上昇リスクを抑えられます。変動金利を選べば現在の返済額を抑えやすい反面、将来の金利変動を引き受けます。ミックスローンは、そのリスクを家計に合わせて調整できます。住宅ローンの金利は、単に数字だけで「高い」「安い」を判断するものではありません。どのリスクを自分が負い、どのリスクを手放すのか…その違いまで理解して初めて、本当の意味で「高い」「安い」を判断できます。
まずはろうきんの窓口でシミュレーションしてみましょう。
※本コラムの金利情報は2026年9月時点のものです。最新の金利は各金融機関にご確認ください
「情報、経済、心の豊かさをサポートする」をモットーに、私、市川 貴博はエフアンドエス(F&S)・エキスパートの代表取締役として活動しています。
住宅ローンのアドバイスや手続き、家計の見直しに関する相談まで、長年のキャリアと実績を背景に、生活者の視点を重視したマネー相談を提供しています。
ファイナンシャルプランナーとしての専門知識を活かし、現代の住宅ローンや家計の課題にトータルで対応いたします。
ろうきん「弥生会」
住宅ローン・家計の見直しアンバサダー
ファイナンシャルプランナー
市川 貴博
以下 引用元等
グラフ・表 すべて株式会社エフアンドエス・エキスパートが作成